 OPEN ANDES
Soberanía parcial y crecimiento real en Indonesia
Indonesia es uno de los países más inusuales del mundo: tiene más de 17,000 islas, se extiende de este a oeste más de 5,200 kms —más que Estados Unidos continental—, alberga más de 288 millones de personas, y la isla más grande está casi despoblada.
Lo primero, ¿por qué menos del 2% de la población vive en Nueva Guinea Occidental cuando más de 150 millones están en Java? La respuesta puede ser demográfica, una segunda lectura económica y una tercera, netamente geográfica. Sin embargo, a pesar de la geografía hostil, Indonesia crecerá un 5% en 2026 y 5.1% en 2027, según el FMI,1 mientras que América Latina y el Caribe crecerá 2.4% y 2.7%.2 La región concentra casi la mitad de las reservas de litio y cerca de 35% del cobre del mundo, según el BID,3 y no figura en esa conversación.
Lo que hay en Indonesia
Java tiene más de 150 millones de personas en apenas 128,000 km², un territorio menor al estado de Nueva York. Nueva Guinea Occidental, con 418,000 km², casi lo mismo que California, está prácticamente vacía. La diferencia no es solo de superficie. Java se asienta sobre una zona de subducción que la cubre de ceniza volcánica fértil; Nueva Guinea Occidental descansa sobre la vieja corteza estable de la placa australiana, sin esos suelos. Ahí no sirve de mucho talar selva para sembrar arroz. Las montañas Maoke superan los 4,800 metros, la cordillera insular más alta del mundo.
Durante siglos las islas occidentales de Indonesia estuvieron sobre el estrecho de Malaca, la ruta comercial más transitada de Asia. Nueva Guinea quedó al margen de eso. Ningún barco cargado de especias se desviaba hasta allá. El programa de transmigración llevó después a millones de agricultores javaneses pobres a las islas exteriores. En Nueva Guinea Occidental fracasó en suelos pobres y topografía difícil, y provocó fricciones violentas con los papúes, un conflicto que aún persiste.
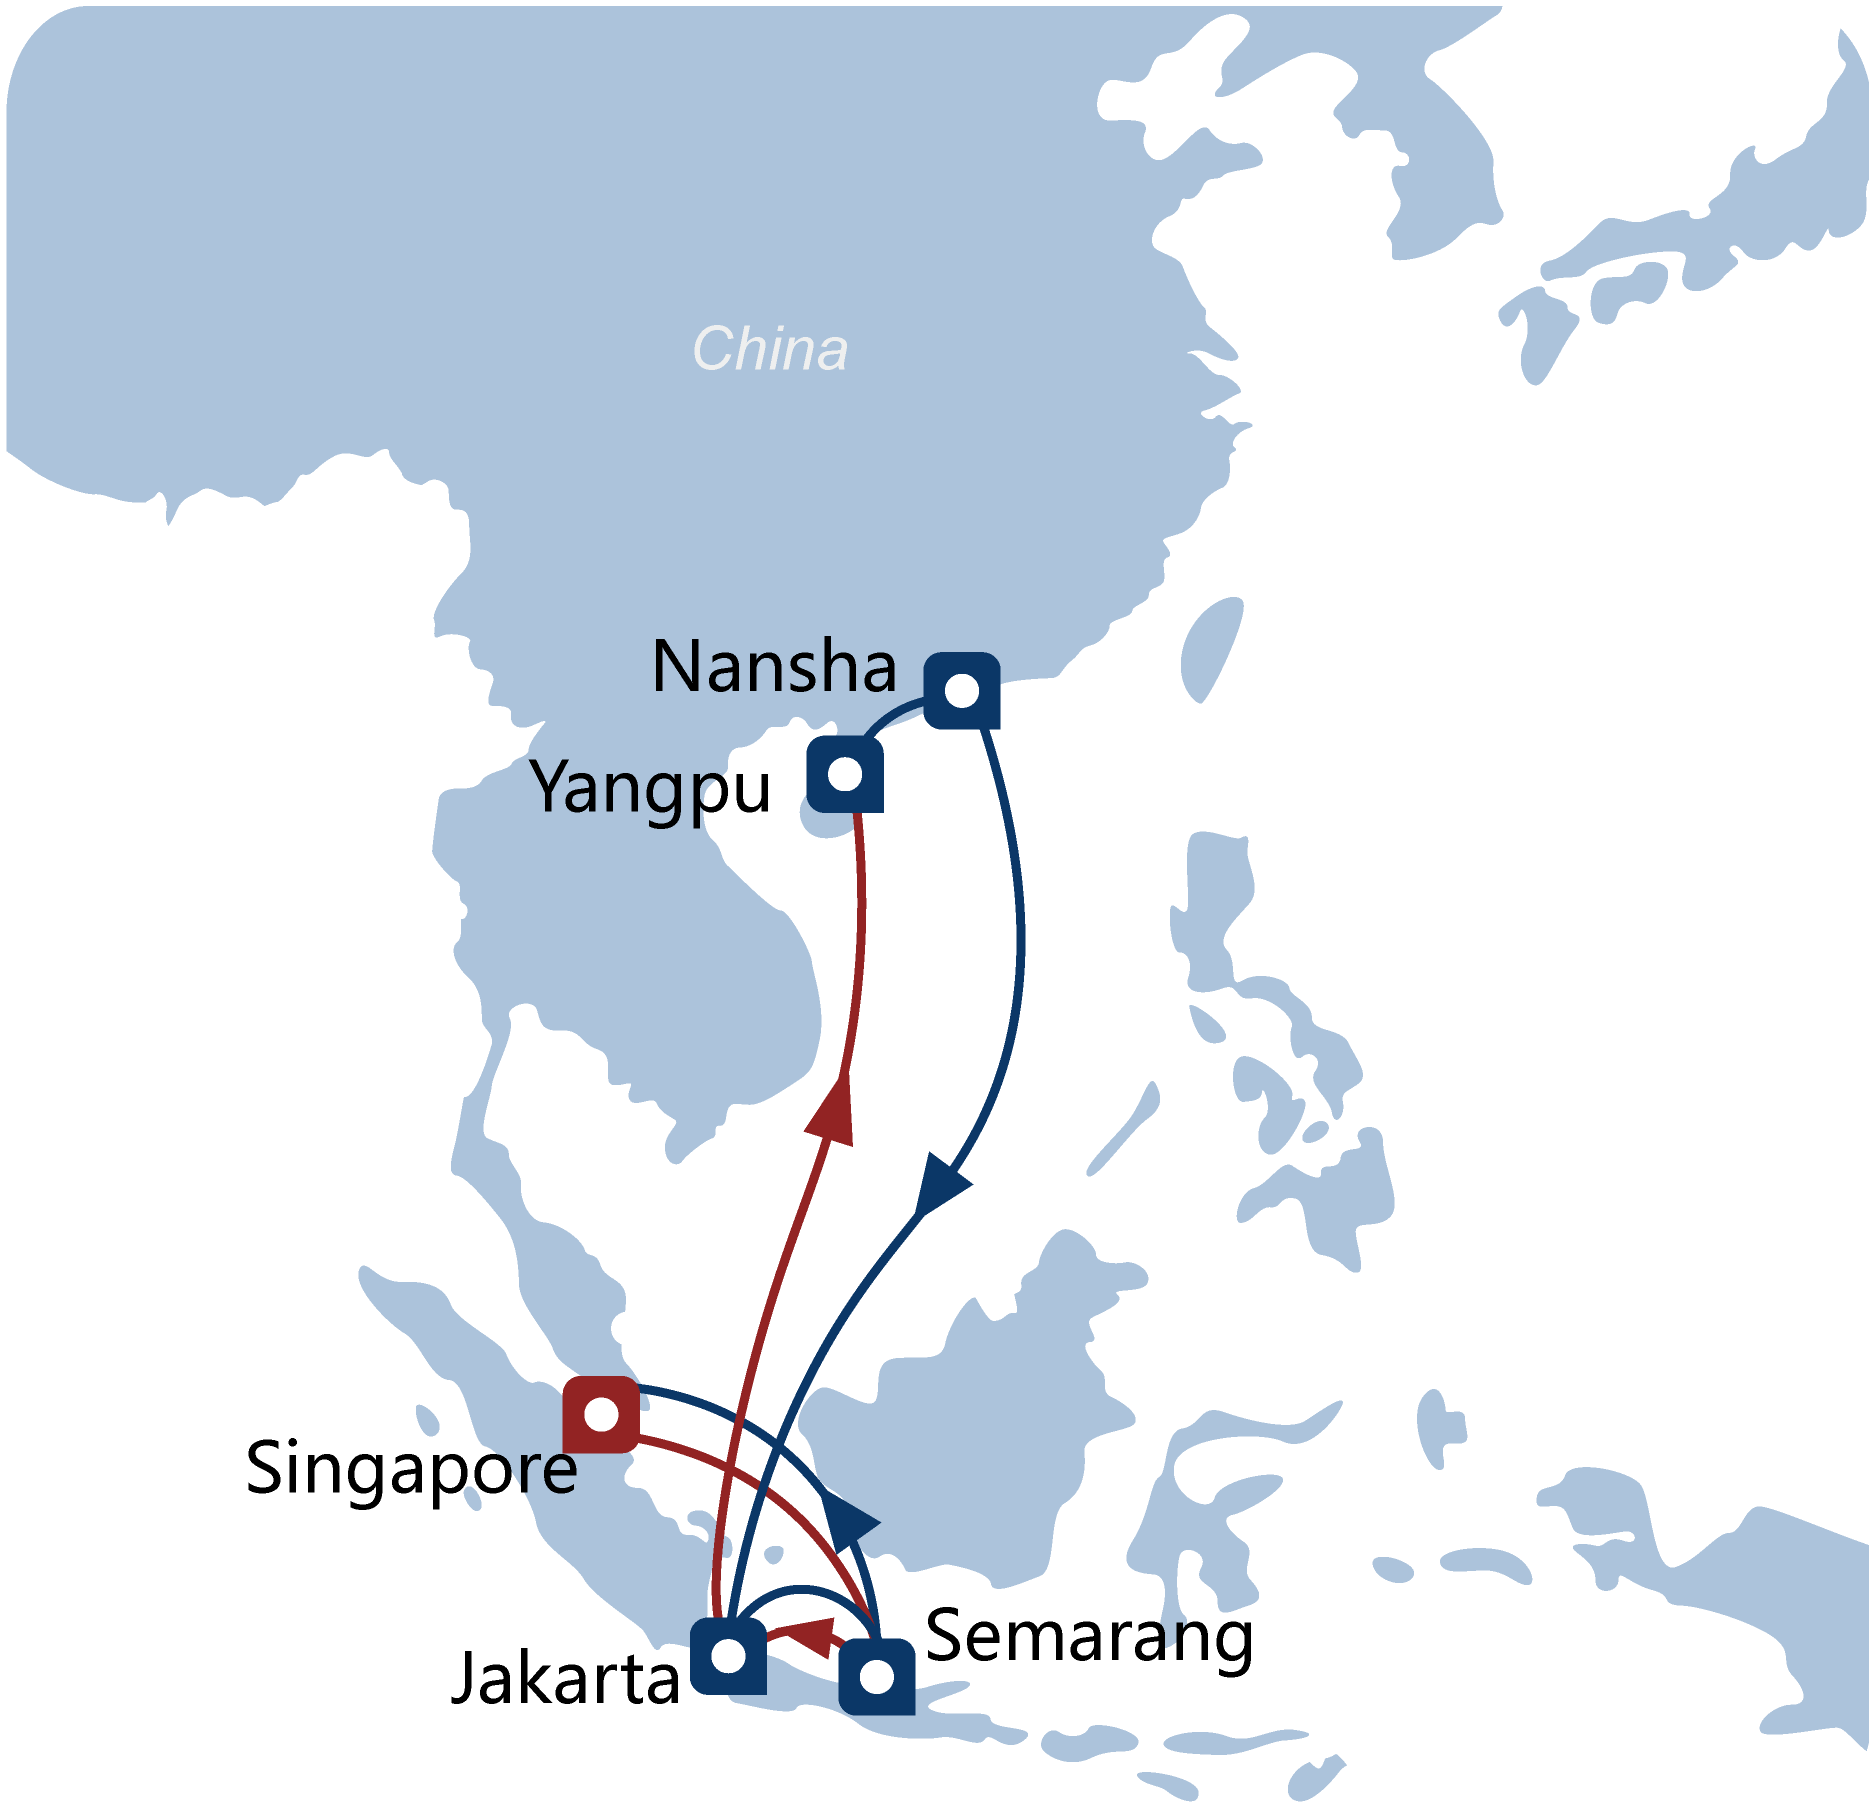
Rutas comerciales marítimas de Indonesia.
América Latina e Indonesia
Yakarta, mientras tanto, llega a su límite. El traslado de la capital a Nusantara, un proyecto de unos US$32 mil millones, vio caer el presupuesto de su autoridad de unos US$2.6 mil millones en 2024 a apenas US$387 millones en 2026.4 El gobierno cerró 2025 con un déficit de 2.92% del PIB, a centésimas del tope legal de 3%.5
América Latina tiene su propia versión del patrón. El censo 2025 del Perú contó 34,157,732 habitantes,6 de los cuales Lima Metropolitana concentra 29.7% y la costa 58.7%.7 Un núcleo costero denso y un interior que no se deja poblar describen a Yakarta y también a Lima.
Hoy el gobierno indonesio ha aceptado en gran medida lo que la tierra permite. En las traicioneras tierras altas de Nueva Guinea Occidental, sin carreteras ni tuberías para conectar personas, unos ingenieros han tallado brutalmente la mina Grasberg en una cima, una de las más grandes de oro y cobre del mundo. Toda infraestructura es para llevar el mineral a la costa lo más rápido posible.
Jurisdicción para Yakarta, decisión comercial para Pekín.
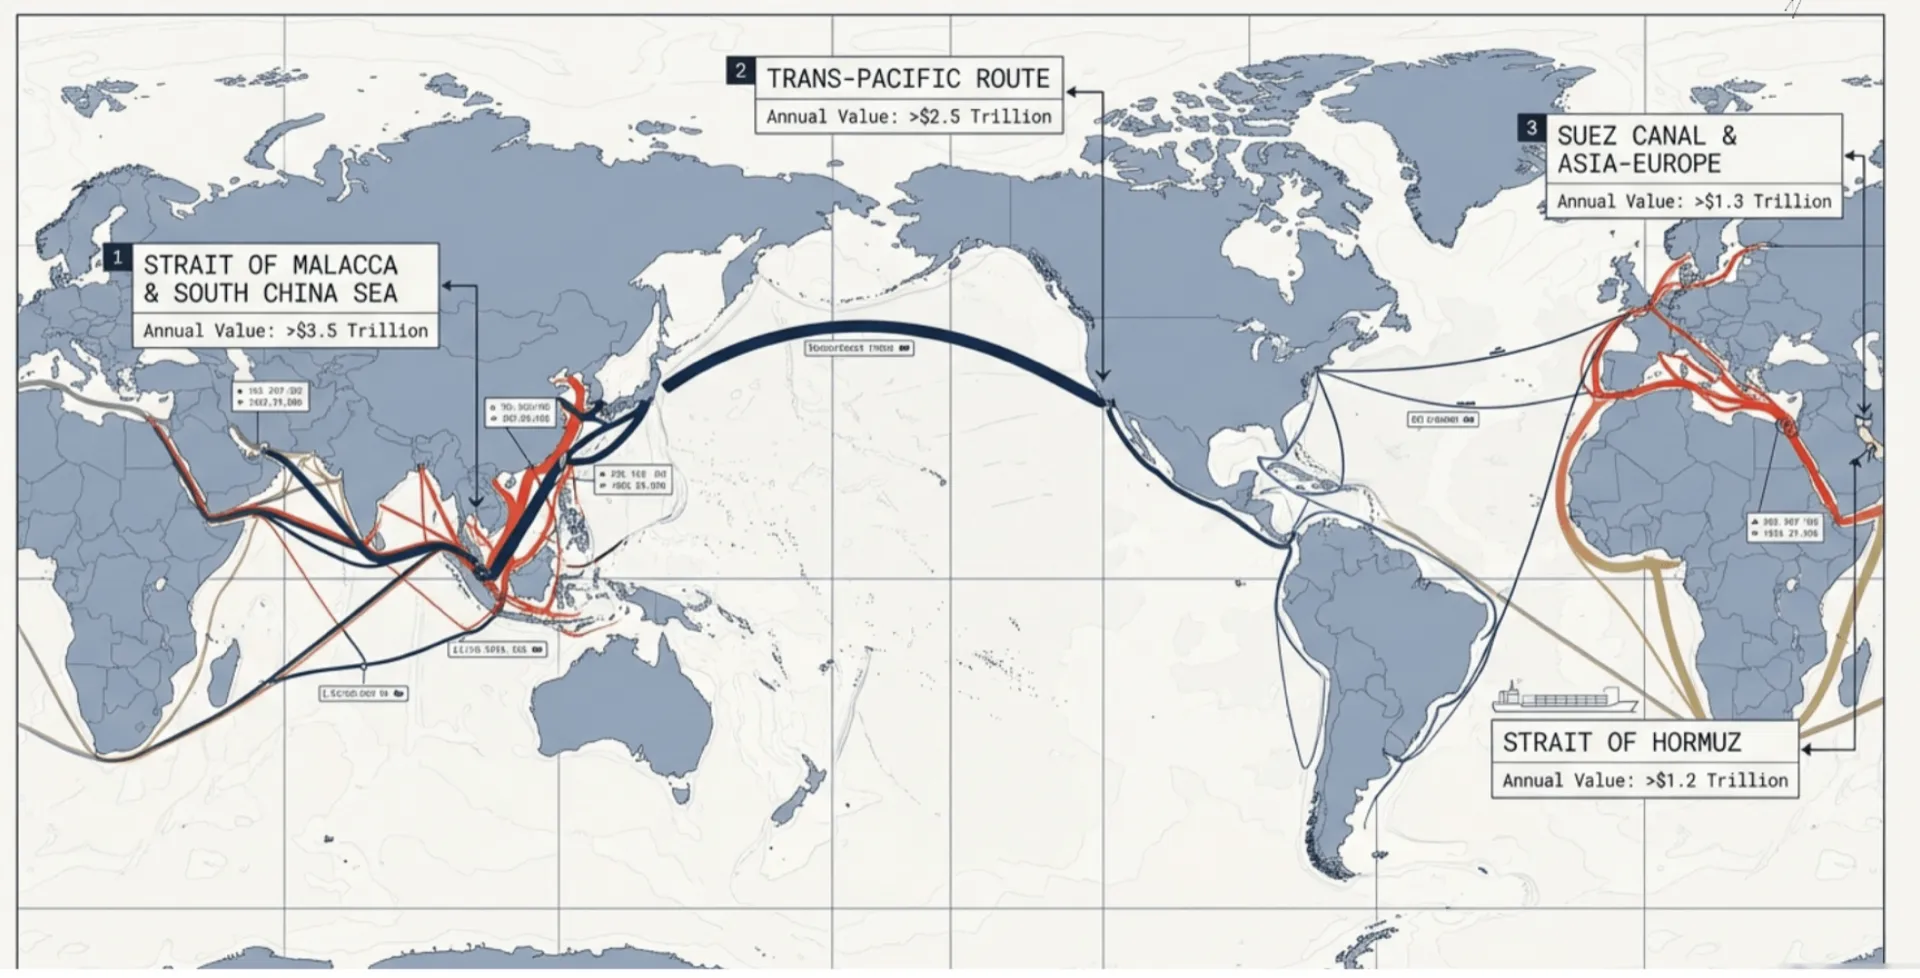
Entre los principales chokepoints marítimos globales destaca el Estrecho de Malaca, donde Indonesia es protagonista.
Esa extracción está a cargo de grandes entidades estatales indonesias, que controlan el 51.24% de PT Freeport Indonesia; la corporación estadounidense Freeport-McMoRan conserva el resto hasta 2041 según el memorando firmado con el gobierno en febrero de 2026.8 Un alud de lodo en septiembre de 2025 mató a siete trabajadores y paralizó el bloque principal; aun así, la empresa proyecta operar a cerca de 65% de su capacidad en el segundo semestre de 2026 y alcanzar producción plena hacia fines de 2027.9
Aguas abajo opera la misma lógica, aunque con un actor distinto. Indonesia pone cerca de 62% del níquel que se extrae en el planeta.10 Yakarta prohíbe exportarlo crudo y fija cuotas para forzar que se procese adentro. Pero quien terminó quedándose con la refinación fueron empresas chinas, que operan dentro del territorio y bajo jurisdicción indonesia —ahí no hay discusión—, aunque es su capital el que decide, en la práctica, cuánto sale al mercado y cuándo: al menos 75% de la capacidad de refinación es de control chino.11
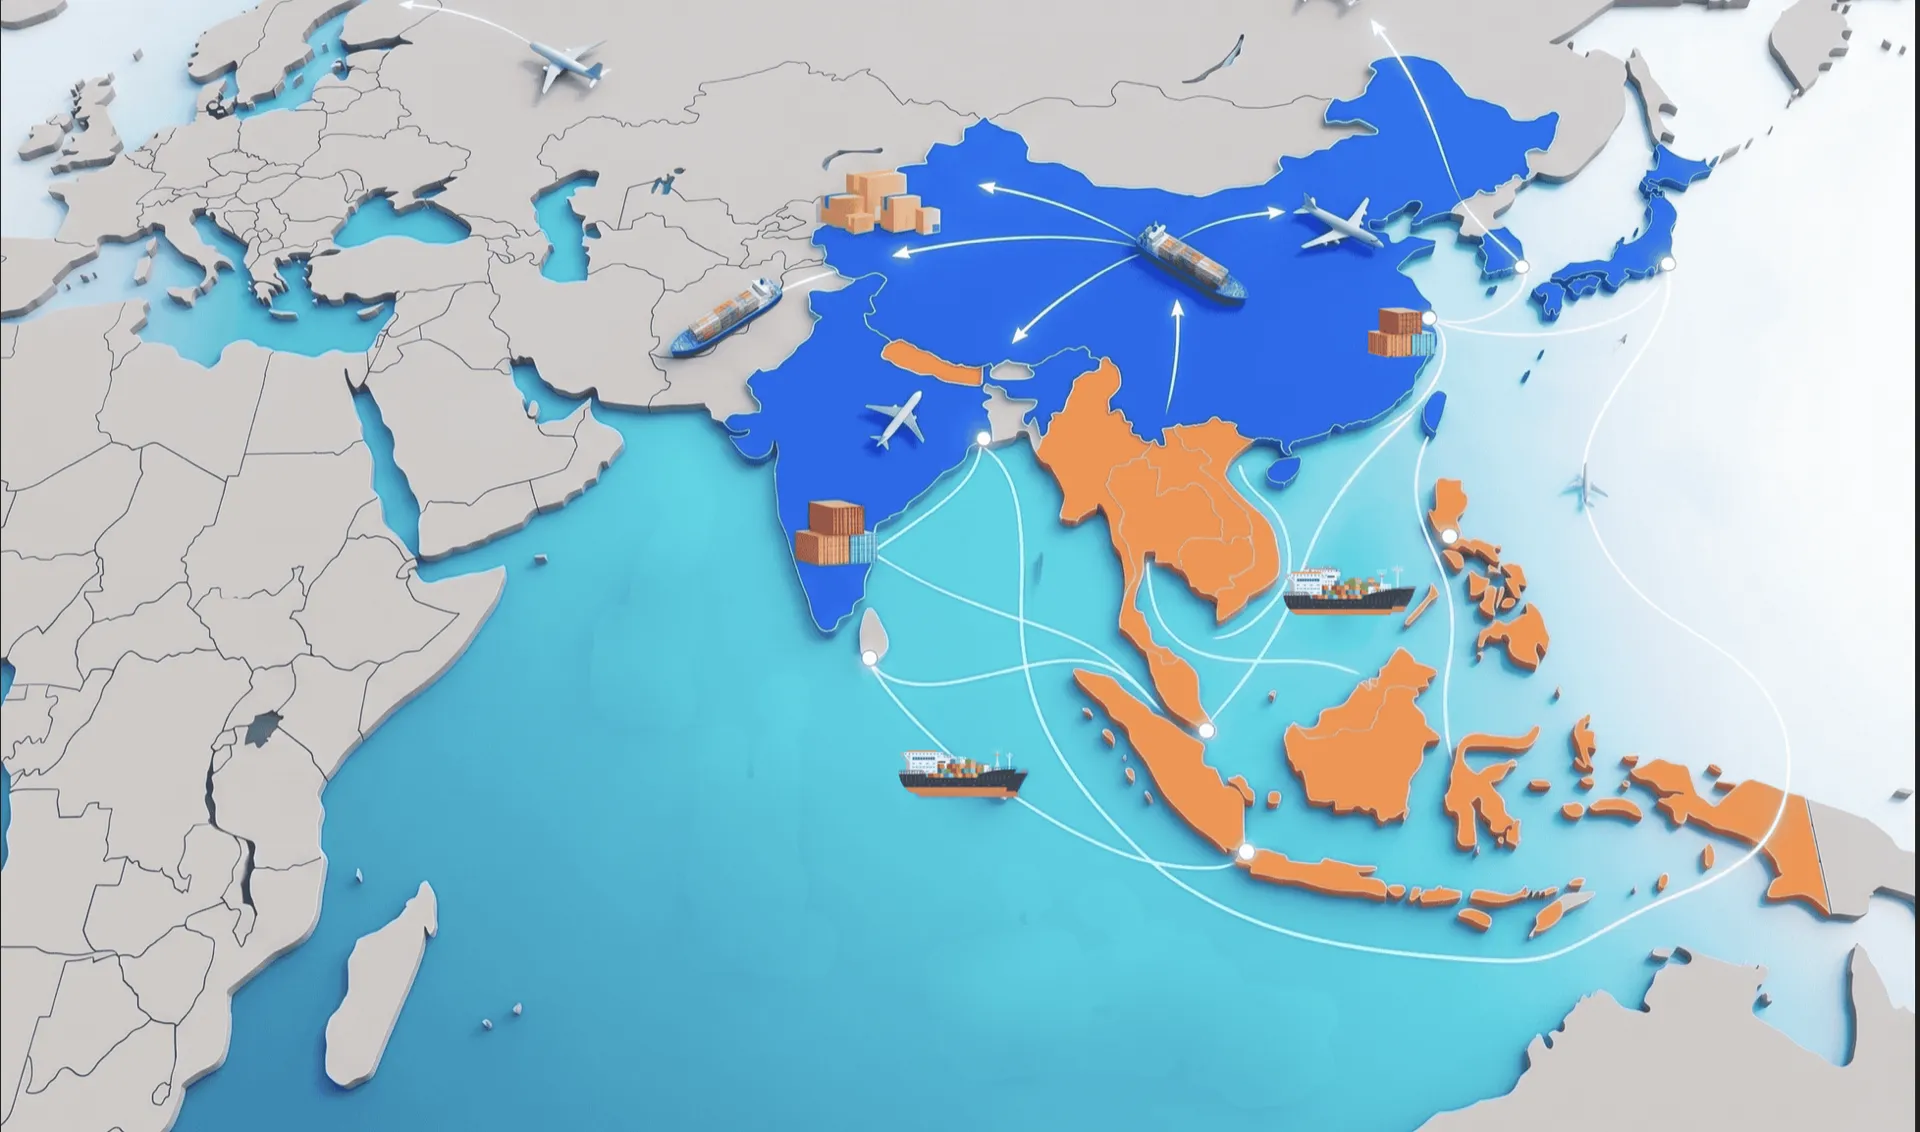
Logística y comercio intra-Asia.
En un intento para poblar el sur de Papúa, el Estado declaró proyecto estratégico nacional una finca de 481,000 hectáreas en Wanam: arroz, etanol de caña, yuca, biodiésel de palma, con participación del Ministerio de Defensa.12
América Latina ofrece otras condiciones. Argentina da estabilidad legal, cambiaria y fiscal por 30 años a proyectos de más de 200 millones de dólares, y bajo ese régimen Ganfeng construyó en Salta una planta de cloruro de litio, unos 980 millones de dólares de inversión.13 El capital procesador, a diferencia de Indonesia, sí está en el país. Lo que no está es el control: en Cauchari-Olaroz la provincia, a través de JEMSE, tiene 8.5% del proyecto.14 Compárese con el 51.24% que el Estado indonesio retiene en Freeport.
Bolivia tiene, según las estimaciones, los mayores recursos de litio del planeta, y ahí los actores chinos entran mediante empresas conjuntas, condicionadas a reformas legales que aún no se completan.15 Poco le ha servido hasta ahora: el FMI proyecta una contracción de 3.3% para 2026.16 Chile eligió otra vía: participación accionaria indirecta del capital chino, como en SQM.17 Y Brasil, el caso más reciente y el que más se acerca al modelo indonesio, dio un paso en septiembre: Lula sancionó el 16 de ese mes la Política Nacional de Minerales Críticos y Estratégicos, con un consejo creado por decreto para coordinarla.18 El texto apunta al procesamiento dentro del país, a la trazabilidad, al control estatal.19 Brasil tiene casi una cuarta parte de las reservas mundiales de tierras raras y en 2025 produjo apenas 0.5% de la oferta global.20 Falta ver si eso se traduce en algo parecido a lo que hizo Yakarta: por ahora la cobertura disponible describe incentivos al procesamiento, no una prohibición de exportar mineral crudo.
Inferencia estratégica
Indonesia logró algo específico: que el Estado, no el mercado, fije las condiciones bajo las que el capital procesa su mineral. Prohíbe exportarlo crudo, impone cuotas, retiene la mayoría accionaria en una de las minas de cobre y oro más grandes del planeta. Su 5% de crecimiento anual es el margen de un anfitrión que negocia con el capital que procesa su mineral —no el margen de quien es dueño de esa cadena.
Su hipótesis tiene un techo visible. Bappenas calculó que el país necesita crecer en promedio 6% anual entre 2025 y 2045 para llegar a ingreso alto;21 el FMI proyecta 5.0% y 5.1% para 2026 y 2027.
En América Latina, el capital procesador ya está presente y las condiciones las fija el inversor. Si para 2035 ningún país consigue imponer condiciones de procesamiento local en algún nodo mineral, se ratificará a la región como proveedora de materia prima sin capacidad real de negociación, gane quien gane la transición energética.
La tesis falla si Indonesia sostiene la prohibición de exportar mineral crudo y las cuotas de extracción y aun así crece por debajo de 5% de forma sostenida hasta 2030, o si el capital chino consigue renegociar las condiciones sin que Yakarta conserve la jurisdicción. Falla también si un país latinoamericano impone condiciones de procesamiento local sobre el litio o el cobre —no solo participación accionaria— y su crecimiento no supera, durante cinco años, el promedio regional.
Nicolás H. Pinzón es Senior Manager en Strategy& y Strategic Advisor en 2050 Futures Lab. Graduado del London School of Economics (LSE), con formación en estudios asiáticos en City University of Hong Kong y experiencia internacional en Europa, Asia y América Latina. Su trabajo analiza la economía política de los minerales críticos y las cadenas de procesamiento en el Sudeste Asiático. Es colaborador de Open Andes.
Bibliografía
- Fondo Monetario Internacional, World Economic Outlook, actualización de julio de 2026.
- Fondo Monetario Internacional, World Economic Outlook, julio de 2026.
- Banco Interamericano de Desarrollo, citado en "Una nueva potencia minera: el mapa del BID," Bloomberg Línea, 2026.
- "Indonesia allocates Rp6.26 trillion for IKN in 2026, down from previous years," Indonesia Business Post, 2026.
- OCBC, Indonesia 2025 Fiscal Deficit, 9 de enero de 2026.
- Instituto Nacional de Estadística e Informática (INEI), Censos Nacionales 2025.
- INEI, "Censos Nacionales 2025: Lima Metropolitana continúa siendo la provincia más poblada."
- Freeport-McMoRan, comunicado corporativo, 18 de febrero de 2026.
- "Freeport says Grasberg on track for full production by end of 2027," Mining.com, 2026; confirmado en Kitco, 11 de mayo de 2026.
- U.S. Geological Survey, National Minerals Information Center: Indonesia, 2024.
- C4ADS, "Refining Power," 4 de febrero de 2025.
- Kementerian Pertahanan (Indonesia); Kontan, cobertura del proyecto Wanam-Merauke, 2025.
- Joaquín Vigueras, "El Estrecho de Malaca se resuelve en Salta," Open Andes, 8 de septiembre de 2026, citando Secretaría de Minería de la Nación (Argentina), 12 de febrero de 2025.
- Lithium Argentina AG, comunicado sobre composición accionaria de Cauchari-Olaroz, citado en Vigueras, "El Estrecho de Malaca."
- "Resource Nationalism in the Lithium Triangle," International Review, 2025; "Lithium Monopoly in the Making," Geopolitical Monitor, 2025.
- Fondo Monetario Internacional, estimación de abril de 2026.
- "Resource Nationalism in the Lithium Triangle," International Review, 2025.
- "Brasil cria política para ampliar produção de minerais críticos," Agência Brasil, 17 de septiembre de 2026.
- Agencia del Senado de Brasil, citada en mch.cl, 2026.
- "Lula impulsa en el Senado brasileño la aprobación de un proyecto de ley sobre minerales críticos," Industrial Info Resources, 2026.
- "Bappenas butuh pertumbuhan ekonomi 6% per tahun untuk capai high income 2045," Kontan, 2026.
Nota editorial
Este trabajo representa exclusivamente las opiniones del autor o autores. Open Andes es un think tank y editorial independiente, y no adopta posturas institucionales sobre asuntos de política pública.